 Freund werden
Elementarversicherung
Mehrbelastung droht: Schwarz-Rot will Hausbesitzer bei Hochwasserschäden stärker in die Pflicht nehmen
Die Bundesregierung will die Elementarschadenversicherung zum Regelfall machen – für Millionen Hausbesitzer würde das zusätzliche Kosten bedeuten. Zugleich könnte die Reform den Steuerzahler bei künftigen Naturkatastrophen entlasten.

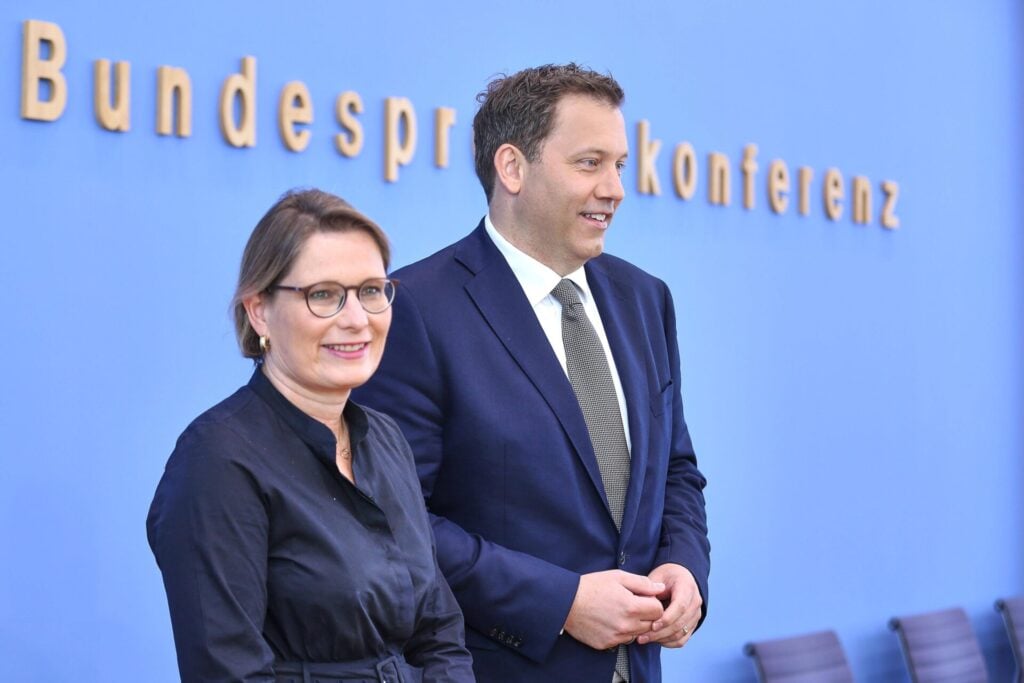
Bundesjustizministerin Stefanie Hubig und Bundesfinanzminister Lars Klingbeil haben am Mittwoch gemeinsame Eckpunkte zur Ausweitung der sogenannten Elementarschadenversicherung vorgelegt. Wohngebäudeversicherungen sollen künftig grundsätzlich auch Schäden durch Hochwasser, Starkregen und andere Naturgefahren abdecken. Auch bestehende Versicherungen sollen automatisch erweitert werden, wenn Eigentümer auf ein entsprechendes Angebot nicht reagieren.
Bislang verfügen zwar rund 98 Prozent der Eigentümer über eine Wohngebäudeversicherung, doch nur 59 Prozent der Wohngebäude sind auch gegen Elementarschäden abgesichert. Für die übrigen Hausbesitzer könnte die Reform deshalb zusätzliche Kosten bedeuten und das Wohnen weiter verteuern.
Wie viel die zusätzliche Absicherung kosten würde, hängt vor allem vom Wert und der Lage des Hauses ab. Nach Angaben des Justizministeriums liegen die heutigen Jahresbeiträge für ein Standard-Einfamilienhaus zwischen rund 100 und 1.500 Euro. In besonders gefährdeten Gebieten können sie noch deutlich höher ausfallen.
Eine im Januar 2026 im Wirtschaftsdienst veröffentlichte Untersuchung zeigt, wie groß die Unterschiede tatsächlich sind. Die Autoren werteten mehr als 80.000 Versicherungsangebote für ein Einfamilienhaus mit einem Wert von rund 500.000 Euro aus.
In einer der niedrigsten Risikoklassen betrug der durchschnittliche jährliche Aufpreis für die Elementarschadenversicherung lediglich rund 93 Euro ohne Versicherungssteuer. In einer deutlich stärker hochwassergefährdeten Klasse waren es dagegen rund 1.427 Euro. Für eine besonders gefährdete Risikoklasse ermittelte die Untersuchung sogar rund 2.079 Euro. Hinzu kommt jeweils die Versicherungssteuer von 19 Prozent.
Lesen Sie auch:
Fraktionschef CDU/CSU
Gürtel enger schnallen: Thorsten Frei stellt Bürger auf Einsparungen ein
Unionsfraktionschef Thorsten Frei hat die Bürger angesichts der angespannten Haushaltslage auf ein schwieriges Jahr 2027 eingestimmt. Neben Einsparungen rechnet er auch bei der kalten Progression nur mit einer teilweisen Entlastung.
Kritik an Kretschmer
„Keinen Willen zu einer Kurskorrektur“: Sachsens CDU-Schatzmeister tritt zurück
Der sächsische CDU-Landesschatzmeister Matthias Grahl ist mit sofortiger Wirkung zurückgetreten. In seinem Rücktrittsschreiben rechnet er mit der Wirtschafts- und Migrationspolitik der Union ab und kritisiert die Zusammenarbeit mit Grünen und Linken.Die Studie basiert allerdings auf Angeboten mit einer Selbstbeteiligung von höchstens 500 Euro. Die Bundesregierung sieht dagegen einen möglichen Selbstbehalt von bis zu 20.000 Euro vor. Die untersuchten Beiträge lassen sich deshalb nicht unmittelbar auf die geplante Regelung übertragen. Daneben wird eine günstigere Mindestversicherung geprüft, bei der Eigentümer bis zu 100.000 Euro selbst tragen müssten. Die Ministerien prüfen außerdem, ob Vermietern verboten werden soll, die zusätzlichen Versicherungskosten auf ihre Mieter umzulegen.
Baden-Württemberg hatte bereits zwischen 1960 und 1994 eine staatliche Pflichtversicherung gegen Elementarschäden. Das staatliche Versicherungsmonopol wurde jedoch zum 1. Juli 1994 im Zuge der europäischen Liberalisierung des Versicherungsmarktes abgeschafft.
Die frühere Versicherungspflicht wirkt bis heute nach. Noch immer verfügen 94 Prozent der Wohngebäude in Baden-Württemberg über eine Elementarschadenversicherung. Das ist der höchste Anteil aller Bundesländer und liegt deutlich über dem bundesweiten Durchschnitt von 59 Prozent.
Allerdings beruhte die damalige Pflichtversicherung auf einem staatlich organisierten Solidarprinzip. Die Beiträge wurden über ein Umlageverfahren festgelegt. Zwar berücksichtigte das System das Schadensrisiko, wobei Gebäude unter anderem nach Bauart, Nutzung und Lage eingestuft wurden.
Eigentümer in risikoarmen Gebieten mussten dennoch die höheren Schadensrisiken besonders gefährdeter Häuser mitfinanzieren. Wegen der gesetzlichen Versicherungspflicht konnten sie sich dem nicht entziehen. Mit der Abschaffung des staatlichen Monopols änderte sich die Beitragsgestaltung. Ab Januar 1995 wurden vier Risikozonen mit unterschiedlichen Versicherungsprämien eingeführt.
Die Flutkatastrophe im Ahrtal und in weiteren Regionen Deutschlands im Jahr 2021 hat gezeigt, welche finanziellen Folgen ein unzureichender Versicherungsschutz haben kann. Bund und Länder richteten einen Wiederaufbaufonds mit einem Volumen von bis zu 30 Milliarden Euro ein. Das Geld war sowohl für private Geschädigte als auch für Unternehmen und den Wiederaufbau öffentlicher Infrastruktur vorgesehen.
Für Schäden an privaten Immobilien konnten Betroffene staatliche Zuschüsse von bis zu 80 Prozent erhalten. In begründeten Härtefällen waren auch höhere Leistungen möglich. Damit übernahm die Allgemeinheit einen Teil der finanziellen Risiken, gegen die sich Eigentümer grundsätzlich privat versichern können.
Die geplante Ausweitung der Elementarschadenversicherung könnte künftig den Bedarf für solche staatlichen Hilfsprogramme verringern. Hausbesitzer müssten sich stärker gegen Schäden an ihrem Eigentum absichern. Höhere Beiträge in besonders gefährdeten Gebieten könnten zugleich einen Anreiz schaffen, Gebäude besser vor Überschwemmungen zu schützen und beim Neubau weniger riskante Standorte zu wählen. Allerdings tragen auch die Kommunen Verantwortung, wenn sie Baugebiete in überschwemmungsgefährdeten Lagen ausweisen.
Bei der Verteilung der Versicherungskosten verfolgt die Versicherungswirtschaft einen eigenen Ansatz. Der Gesamtverband der Deutschen Versicherungswirtschaft (GDV) schlägt mit seinem Modell „Elementar Re“ vor, die Beiträge für besonders gefährdete Häuser zu deckeln. Betroffen wären mehr als 400.000 Wohngebäude, bei denen eine vollständig risikogerechte Versicherung besonders teuer wäre.
Die Differenz zwischen den tatsächlichen Risikokosten und den gedeckelten Beiträgen soll durch eine Solidarumlage finanziert werden. Damit müssten – ähnlich dem früheren Modell in Baden-Württemberg – auch Eigentümer in risikoarmen Gebieten einen Teil der höheren Versicherungskosten besonders gefährdeter Häuser übernehmen.
Apollo News unterstützen
 Freund von Apollo News werden
Apollo News wäre ohne unsere Unterstützer nicht möglich. Mit dem Freunde-Programm unterstützen Sie unsere Arbeit monatlich und geben uns so wichtige Planbarkeit, etwa für die Einstellung neuer Journalisten. Zugleich erhalten Freunde Dankeschöns wie einen werbefreien Zugang. Mehr dazu hier
Prognosen sind schwierig, vor allem, wenn sie die Zukunft betreffen. Mark Twain
Aber:
Die Ahrtal-Katastrophe hat gezeigt, es braucht vor allem eine „elementare Politik-Versagens-Versicherung“ wenn zuständige Landräte die Wetterwarnungen nicht richtig lesen und interpretieren und dann auch noch „schlafen.“
Die frühe Warnung hätte Leben gerettet, aber die Häuser hätte es so oder so erwischt. Evtl. noch das Auto und ein paar Andenken retten, aber mehr geht dann eh nicht mehr. Die 134 Toten kleben allerdings an den Händen von Manu Dreyer/SPD, Anne Spiegel/Grüne und Jürgen Pföhler/CDU.
Eine frühe Warnung gab es doch: Bereits am Wochende davor wurde in den lokalen Medien ausdrücklich vor Dauerregen gewarnt.
Allerdings scheint das niemand ernst genommen zu haben.
Und lieber ihren privaten Porsche ins sicher trockene, höhergelegene Terrain fahren !
Die Grundsatzfrage ist nicht ob eine frühzeitige Warnung leben gerettet hätte, sondern wer in Hochwassergebieten Baugenehmigungen erteilt hat !
Ich empfehle, sich näher mit dem EU-Unionsrecht zu befassen und mit den EU-Kartellrecht, incl. AEUV-Vertrag. Eine Elementarschadens-Versicherung ist für sich eine gute Sache, aber das Gesamtpaket aus Grundsteuer, Energiesteuer, Baupreis-Index und kommunalen Abgaben muss zusammen mit dem POLITIKSCHADENS-RISIKO betrachtet werden. Zusammen addiert ergibt sich ein STANDORTFAKTOR-PAKET, das im Vergleich mit unmittelbaren EU-Nachbarländern auch noch tragfähig und wirtschaftlich bezahlbar sein muss.
Sonst droht das STANDORTFAKTOR-PAKET zu teuer zu werden – und die Verlagerung in EU-Nachbarländer.
Nach Art. 72 Abs. 2 GG hat der Bund die Aufgabe die „Herstellung gleichwertiger Lebensverhältnisse im Bundesgebiet oder die Wahrung der Rechts- oder Wirtschaftseinheit im gesamtstaatlichen Interesse“ zu wahren. Dies muss auch sinngemäß für die EU und vor allem Mitteleuropa gelten, um den Abwanderungsdruck nicht zu erhöhen!.
Sie wollen nur einnahmen verbuchen und keine Ausgaben. Statt zu Sparen werden neue Posten in Politischen Vetternwirtschaften geschaffen, um Freunde und Verwandte zu bereichern. Es wird Zeit, diese Abkassier-Politik zu beenden.
Die Ahrtal Überschwemmung hat eine „Grüne“ Vorgeschichte. Hochwasserschutzbauten, wie etwa Wehranlagen, wurden zerstört, bzw. „rückgebaut“. Man kennt ja die Ideologie, oder auch Idiotie der „Grünen“. https://www.umweltbundesamt.de/ahr-barrierefreiheit-lebensraum-fuer-fische
Insofern verdient die Katastrophe also durchaus das Label „Menschgemacht“ oder etwas deutlicher, „Grün“.
Gab es da nicht aus dem Ahrtal Unmengen an Berichten wo sowohl die staatlichen Hilfsgelder als auch die Versicherungen nicht ordentlich funktioniert hatten? 🤔
Ganz genau.
Wer eine Elementarschadensversicherung hatte, sah sich damit konfrontiert, daß
die Versicherung den Kostenvoranschlag der Handwerker um 30% kürzte und
diese dann den Auftrag ablehnten.
Hohe Beiträge wurden zum Teil jahrzehntelang vereinnahmt, aber wenn es denn
tatsächlich zum Schaden kommt ….
Und gleich verdient der Staat über die Versicherungssteuer Milliardenbeträge!
Momentan bekomme ich nicht die geplanten und durchgeführten Erhöhungen zusammen🤷♂️💥🤦♂️
Von Alkohol bis Zucker, das ist doch alles nicht mehr zu glauben,wann Knallt es bei uns💥😡
Das wird alles noch viel „lustiger“.
Im Prinzip brauchen sich die Noch-was-Habenden, nur noch mit geöffnetem Geldbeutel vor die Haustür zu stellen.
Das spart ’ne Menge Stress.
Tabak-Steuer, „planmäßige“ Erhöhung der CO2-„Bepreisung“, Verpackungssteuer wären mindestens hinzuzufügen.
„Knallen“ wirds im Schland hier aber wohl nicht.
Oder falls doch, dann nicht wegen diesem immer weiter ausuferndem Steuerwahnsinn, sondern wegen .
knallen wirds ab ETS2.
das wird dann so hart zuschlagen, dass es alle , auch die bessergestellten trifft.
allein der benzinpreis, der wie man so hoert, auf ueber 3 euro , nach oben offen, schiessen wird, laesst die inflation rasant explodieren.
auch wenn bis dahin die haelfte der autofahrer elektrisch fahren sollte, wird natuerlich beim strompreis ebenso abgegriffen.
die wenigsten eigenheimbesitzer in dland haben eine inselloesung.
in oesterreich sieht das anders aus.
dort ist die insel ohne probleme und staatliche einmischung leichter zu errichten und beliebt.
ja, es wird boese enden.
Auch steigende Elementarversicherungsprämien freuen den Lars, die Versicherungssteuer geht damit ja auch in die Höhe!
Ansonsten kann man immer wieder nur auf dies verweisen: Ihre werdet nichts besitzen und glücklich sein!
Meiner Ansicht nach, sorgt erst die „Energien-Transformation“ für Unwetterschäden.
Und das alles nur, um im globalen Norden Wärme zu verhindern.
Wenn der nicht mehr friert – Gott bewahre – was soll man denen noch verkaufen?
„für Millionen Hausbesitzer würde das zusätzliche Kosten bedeuten.“
Das geht doch bei Mehrfamilienhäusern, wo die Wohnungen vermietet sind, 1:1 auf die Mieter über?
Über die NK-Abrechnung denk ich, wenn ich mir meine NK-Abrechnungen zu den Punkten der Hausversicherungen so ansehe.
Lebe in BaWü, in so einem Haus mit 5 Einheiten, welches einem Privatmann gehört.
Da ist in der NK-Abrechnung also drin:
– R & V Gebäudeversicherung, die ich anteilig zu zahlen habe. Auf diese wird dann wohl diese Pflichtabgabe drauf geschlagen werden – obwohl das Haus in einem risiokofreien Gelände bzgl. Hochwasser steht
– Außerdem (nur der Vollständigkeit halber erwähnt) ist eine „Gebäudehaftpflichtversicherung“ von mir als Mieter zu bezahlen. Das ist m.W. speziell in BaWü so; da muß ein Eigentümer, der vermietet so eine Versicherung verpflichtend abschließen – zu Lasten der Mieter.
Nu ja, die Versicherungswirtschaft denkt sich halt immer mal wieder was neues aus um die Leute zu schröpfen…
Ergänzung – Las im Artikel:
„Die Ministerien prüfen außerdem, ob Vermietern verboten werden soll, die zusätzlichen Versicherungskosten auf ihre Mieter umzulegen.“
Wenn mein Vermieter das nicht machen kann, wird er wohl endgültig aufgeben und das Haus verkaufen müssen.
Der muß jetzt schon CO2-Preis (Gasheizung) anteilig bezahlen. Obwohl er keinen Einfluß auf den Verbrauch der Mieter hat.
So bringt man kleine Vermieter um die Existenz/Altersvorsorge – das seh ich bei dem im Besonderen:
Der war immer anständig, hat das uralte Haus regelmäßig modernisiert, ohne die Mieten kraß zu erhöhen.
Hatte mich mit dem Mann seit Habecks Heizwende-Hammer öfter zu solchen Problemen unterhalten und dabei erfahren, was der für Probleme mit all den aufgezwungen Regelungen hat.
Und was für Mini-Rendite, trotz all seiner Aufwendungen für ihn rum kommt.
Fazit: Laufende Rendite quasi nahe Null.
Rendite kann er nur noch erzielen, wenn er das Haus zu einem guten Preis verkaufen kann.
Das ist kaum möglich…
So isses!
Es bleibt kein Auge trocken.
Wer was hat u./o. verdient, wird gerupft.
Im Einzelfall ist der Vermieter arm dran, doch alle Spekulieren auf steigende Preise und das macht Mieten teurer. Die Preise müssen fallen, dann fallen auch die Mieten. Zusätzlich Versicherungen sind aber natürlich ein Preistreiber in den Nebenkosten. Frei ist, wer frei Entscheiden kann wofür er sein Geld ausgibt. Wir sind alle unfrei.
Enteignung durch die Hintertür!
„… und das Haus verkaufen müssen.“
An Black Rock. Die warten schon drauf. Der Merz muss jetzt mal liefern, der hat schon sehr viele Mio. Euro gekostet.
Pharma und Rüstung sind ja gut versorgt, da will man ja die Versicherungen auch nicht zu kurz kommen lassen👍
19% Versicherungssteuer…
Seit Jahrzehnten werden von den Kommunen Wohngebiete erschlossen, in denen seit Jahrhunderten niemand gebaut hat, und niemand fragt danach, warum. Dass die Kommunen damit ihre leere Kassen füllen, ist offensichtlich. Seit Jahren werden auch Abwasserleitungen von ganzen Straßenzügen einer großen Leitung zugeführt, die die Massen gar nicht bewältigen kann, um Geld zu sparen. Bei Starkregen werden dann auch die Keller der Häuser überflutet, die oben auf dem Berg stehen. Auch hier sorgen die zumeist kommunalen Auftraggeber für eine Privatisierung der Risikofolgen.
Warum sollen alle Hausbesitzer Geld für eine Versicherung zahlen, die das vermeidbare Risiko eines kleinen Teils der Eigentümer abdeckt?
Auch diese Versicherung ist umlagefähig.
Elementarversicherungen sind nicht neues gibt es. Wer sowas braucht, Angst vor Elementarschäden hat, möge eine abschließen. Wer nicht versichert ist möge sich um seinen Schaden kümmern.
Richtig. Eine solche Pflicht entlastet den Steuerzahler überhaupt nicht denn man kann auch einfach die Verantwortung bei den Menschen lassen die verantwortlich sind.
Aber das passt natürlich nicht in das Linke Weltbild. Erwachsenen Menschen Eigenverantwortung zutrauen, wo kämen wir denn da hin?
Denen geht es nicht um die Absicherung der Hausbesitzer sondern um die zusätzlichen Steuereinnahmen!
Der Bund nimmt durch die Versicherungsteuer jährlich rund 18 bis 20 Milliarden Euro ein. Im Jahr 2024 beliefen sich die Einnahmen auf etwas über 18 Milliarden Euro, während sie für das Jahr 2025 (zusammen mit der kleineren Feuerschutzsteuer) bei rund 20 Milliarden Euro lagen.
Da die Versicherungsteuer eine reine Bundessteuer ist, fließt das gesamte Aufkommen direkt in den Bundeshaushalt und macht dort etwas mehr als 4 % der gesamten Bundesteuereinnahmen aus.
Richtig!
Die Versicherungssteuer steht dem Bund zu. Es handelt sich um eine reine Bundessteuer, deren Einnahmen direkt in den allgemeinen Bundeshaushalt fließen, um öffentliche Aufgaben zu finanzieren.
Das Wichtigste zum Ablauf und den Zuständigkeiten auf einen Blick:
• Wer zieht sie ein? Das jeweilige Versicherungsunternehmen. Rechtlich gesehen bist du als Versicherungsnehmer zwar der Steuerschuldner, aber die Versicherung schlägt die Steuer direkt auf deinen Beitrag auf, behält sie ein und führt sie ab.
• Wer verwaltet sie? Die Steuer wird an das Bundeszentralamt für Steuern (BZSt) überwiesen. Bis zum Jahr 2010 haben das noch die Finanzämter der einzelnen Bundesländer übernommen, seitdem ist der Bund komplett allein dafür zuständig.
• Die Ausnahme (Feuerschutzsteuer): Bei bestimmten Verträgen (wie der Wohngebäude- oder Hausratversicherung) ist ein Teil der 19 % keine reine Versicherungssteuer, sondern die sogenannte Feuerschutzsteuer. Dieses Geld fließt den Bundesländern zu…
…um damit direkt den Brandschutz und die Feuerwehren zu finanzieren.
Dummerweise kamen die ohne Versichung bei Schäden dann doch beim Staat an und wollten Hilfe. Am Ende zahlen das wieder alle mit ihren Steuern. Kann man die Leute auch dazu verpflichen ihren eigenen Krempel zu versichern.
Aber auch bei einer Versicherung zahlen wieder alle. Es wird halt umgelegt. So funktionieren Versicherungen.
Nur weil Leute Hilfe wollen müssen wir das noch lange nicht bezahlen. Genau das bedeutet Eigenverantwortung.
Für wirfst Dinge Durcheinander.
Bei der Versicherung zahlen nicht „alle“ sondern nur alle Pflichtversicherten Hausbesitzer.
Wenn das Geld von Staat kommt zahlen nicht „alle“ sondern alle Steuerzahler.
Geldempfänger zahlen gar nix.
Frag mal die Menschen aus dem Ahrtal, was sie bekommen haben. Pflichtversicherungrn verteuern den Erwerb von Immobilien um die Kosten umzulegen, wer Geld hat kann sich das erlauben blöd nur, wenn man gezwungen wird eine Versicherung abzuschließen.
Wenn Sie in bestimmten Gebieten wohnen bekommen Sie keine Elementarversicherung.
Diese sozialistische Regulierungswut geht nur noch auf die Nerven. Die schnüren einem in allen Lebensbereichen die Luft ab und behandeln die Bürger wie ihre unmündigen Leibeigenen. Die Hausbesitzer wissen selbst, was für sie gut ist, und brauchen dafür keinen Nanny-Staat.
Ich kenne eine Menge Hausbesitzer, die sich keine Versicherungen leisten können.
Man baute zu zweit, die Eltern unterstützten finanziell, die Eltern starben, der Partner auch, die Kinder sitzen auch auf knappen Kassen.
Da heißt es für viele: Eigentum verkaufen und sich drastisch verkleinern, nur wohin? Kleine Mietwohnungen sind rar und trotzdem teuer.
Ich hätte eine andere Lösung: Lasst den Hausbesitzern die Wahl, ob sie eine Elementarschädenversicherung abschließen oder nicht. Aber wenn sie nicht versichert sind, sind sie halt nicht versichert. Dann ist das ihr Risiko, und zwar ohne dass der Staat im Schadensfall hilft.
Das ist der Kern der Freiheit: Tue es oder lass es, aber trage die Konsequenzen deines Handelns.
Wenn, ganz allgemein gesprochen, der Staat Versicherungen vorschreibt, sollten dies Versicherungen zum Schutz Dritter sein. Ein typisches Beispiel ist die KFZ-Haftpflichtversicherung oder wäre hier eine Gebäude-Haftpflichtversicherung, die beispielsweise dann greift, wenn ein Ziegel vom Dach fällt und einen Schaden verursacht. Sein eigenes (!) Risiko abzusichern (oder auch nicht), ist Privatsache.
Tja, so eine Forderung nach einer Pflicht für eine Elementarschadenversicherung ist schnell aufgestellt. Leider haben unsere Politiker von der Materie keine Ahnung. Ich habe eine Elementarschadenversicherung, die in meinem Fall auch nicht so teuer ist. Das Haus steht nicht in der Nähe von Gewässern und (ganz wichtig!) hat keinen Keller. Daher komme ich recht günstig davon. Wird die Versicherung zur Pflicht, wird es aber für alle teurer. Bei vermieteten Wohnungen müsste man es zumindest indirekt über die Kaltmiete auf die Mieter umlegen. Mieten werden also noch mehr steigen.
Ich bin übrigens bei einer recht teuren Versicherung, da ich mit dieser Versicherung im Falle eines Schadens für die Hausratversicherung gute Erfahrungen gemacht habe. Denn ob eine Versicherung etwas taugt, merkt man erst im Versicherungsfall. Dazu finden sich Kommentare weiter unten.
Die Regierung will jetzt vorschreiben das man sich noch ‚ weiter versichern ‚ muss , obwohl man es nicht benötigen würde .
Gab es Boni von den Versicherungen für die Regierung ? Frage für einen Freund
Lobbyarbeit.
Mehr Windräder bedeuten mehr Wassermassen am Stück.
Der Staat will sich natürlich soweit wie möglich aus der Haftung ziehen.
Vorsorge gegen Hochwasserschäden sind auch Infrastrukturmaßnahmen der Kommunen (ausreichende Bemessung der Niederschlagsentwässerung, Hochwasserschutz, Flutmulden, Regenrückhaltebecken). Wenn über Jahrzehnte die Steuergelder nicht in den Ausbau von technischen Lösungen zum Hochwasserschutz geflossen sind, sondern für ideologische Projekte verschwendet wurden, muss der Steuerzahler jetzt erneut Zahlen für eine Versicherung. Dumm gelaufen für die, die den Worten der Altersvorsorge durch Wohneigentum geglaubt haben.
Jeden Tag eine neue Abzocke. Bin schon gespannt, mit was sie uns morgen schröpfen. Viel ist ja nicht mehr übrig….
Oh doch. Da werden noch Unmengen Möglichkeiten gefunden werden.
Es war eben schon immer etwas teurer, einen besonderen Geschmack zu haben. Die Elementarschadenversicherung muss zur Pflichtversicherung werden.
Ich denke, wer ein Haus hat, sollte immer eine Elementarversicherung haben. Kostet nicht viel, aber im Fall der Fälle rettet es deinen Hintern.
Ich habe eine. Allerdings nicht pauschal für alles, sondern meiner Wohnsituation angemessen. Ich wohne auf einem Hügel. Hochwasser ist also ziemlich nutzlos. Aber Sturm und Feuer habe ich.
Nach diesen Plänen werden Sie aber zukünftig auch „Hochwasser“ zusätzlich mitbezahlen müssen.
Obwohl es Sie nie betreffen würde.
DAS ist der eigentliche Kern dieser Pläne.
Am besten soll der noch steuerzahlende Teil der Deutschen Blanko-Einzugsermächtigungen an die deutsche Regierung ausstellen.
Herzlichen Dank auch an die Wählerinnen und Wähler von CDUSPDGRÜNELINKE.
Bitte, Lieber Gott, mach, dass das weggeht. Nein, ich meine nicht die Zahnschmerzen.
Bei Kosten von 1 Millionen für ein neues Einfamilienhaus sind die paar Euro nicht der Rede wert. Hier und da sind Elementarversicherungen derzeit gar nicht möglich oder einfach unbezahlbar.
Die Kommunen sind so knapp bei Kasse, dass sicherlich der Hebesatz in den nächsten Jahren deutlich angehoben wird. Und auch die Stufe4 bei den Klärwerken wird man in Rechnung stellen. Die Obergrenze für Hausbesitzer ist noch nicht erreicht.
Bissige Satire lieber kennzeichnen, sonst gibt es von den Schnelllesern Daumen
runter!
Die für Mieter auch noch nicht.
Alle werden gemolken … also außer die die keine Milch geben natürlich.
Normalerweise kommen die zum Schlachter, aber was ist hier schon normal?
Späßle gemacht.
Ich finde, jeder Hausbesitzer in der Nähe eines Hochwassergebietes sllte genügend Sandsäcke im Haus haben. Darauf wird dann eine Steuer erhoben, die sogenannte Sandsacksteuer 🙂
Eigenverantwortung – ja! Staatliche Zwangsversicherung für Elementarschäden – nein! Wer sich als Hauskäufer oder – eigentümer nicht informiert, ob Überschwemmungen möglich sind, muß selber zahlen!
Wenn Regierung und Versicherungskonzerne einen Deal machen. Wer aus der Riester Rente nix gelernt hat wird sich bei der Elementarversicherung noch wundern.
Ich würde 90% SB vorschlagen. Dann müssten die meisten nach einer Katastrophe ihre Hütte verkaufen. Die Hütte ist natürlich hin, aber das Grundstück ist in den meisten Fällen viel interessanter.
Nach dem Krieg konnten viele ihr zerbombtes Haus auch nicht aufbauen. Kennt ihr die Lücken? Zwischen den 3-4-stöckigen Gebäuden standen dann 1-stöckige, weil die Leute sich gerade mal noch die Reparatur und das Dach leisten konnten. So wird das wieder gewünscht sein. Enteignung durch die Hintertür!
Man müsste erstmal konsequenter verbieten nahe Gewässern zu bauen. Weil dadurch wird das Hochwasser noch breiter und erwischt deswegen weitere Gebäude. Und wenn nahe der Gewässer nur „Kleinkram“ ist, verstopfen die Brücken nicht so schnell bzw. werden nicht so schnell weggerissen.
Ausnahmsweise mal etwas Sinnvolles von der Regierung: Wer – wie im Ahrtal – im ehemaligen Flußbett baut (weil die Gemeinde ausgerechnet diese Flächen freigibt), sollte sich gegen die Rückkehr des Flusses versichern. Selbst wenn es 1000€ p.a. sind und nur alle 100 Jahre ein „Jhdt-Hochwasser“ anfällt: 100.000€ sind nichts im Vergleich zu den Baukosten.
@Frauenwahlrecht abschaffen: `Verstehe Ihren Ansatz, Nur geht es diesen Laiendarstellern nicht um irgendeine Gerechtigkeit. Die sind lediglich auf der Suche nach immer neuen Geldquellen.
Sorry, aber bitte, wer soll sich das leisten können?
Haben Sie schon mal ein Haus gebaut?
Übrigens befinden sich die meisten Siedlungen an einem Gewässer. Das war schon immer so. Menschen siedeln seit Urzeiten an Bächen und Flüßen.
„Riesige Gewässeranzahl: Deutschland ist von einem über 500.000 Kilometer langen Fließgewässernetz durchzogen, das aus Zehntausenden Bächen und rund 15.000 Flüssen besteht (darunter über 2.000 bis hin zu rund 1.000 größeren Flüssen mit über 10 km Länge).“
Die Ahrtal-Katastrophe war menschliches Versagen auf ganzer Linie.
Auch nicht die Erste, die anscheinend erst passieren musste, bevor Verantwortliche ihr Gehirn einschalten.