 Freund werden
Unbemerkte Krise in Fernost: Chinas Wirtschaft droht der Staatsschuldenkollaps
Die Welt ertrinkt in Schulden. Auch in China wächst, nahezu unbemerkt von der Welt, der Schuldenberg bedrohlich immer weiter. Zunehmend droht für das Reich der Mitte die Schuldenlage außer Kontrolle zu geraten – mit möglicherweise fatalen Folgen.

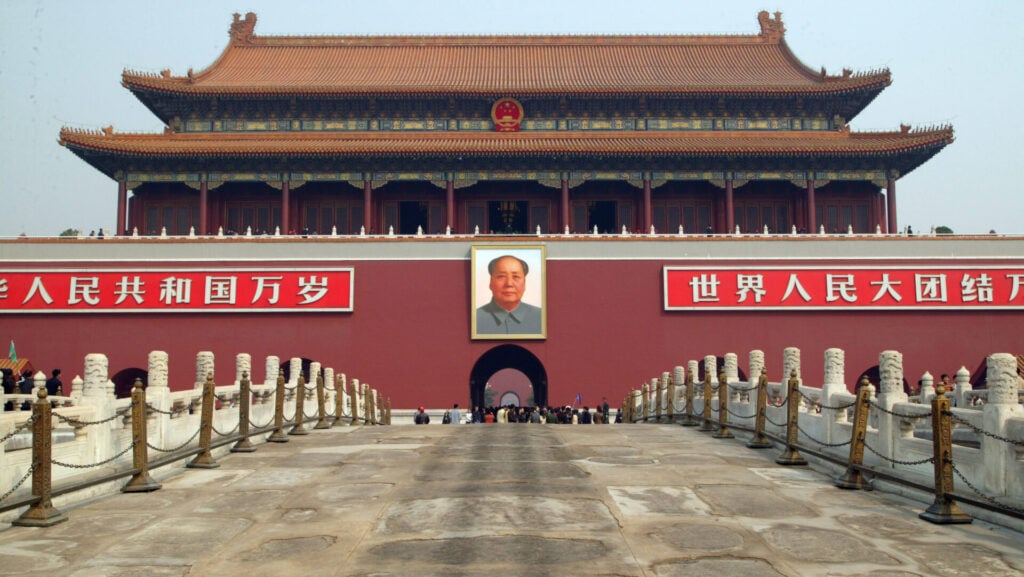
Staatsschulden – für unbelehrbare Zeitgenossen sind sie ein Allheilmittel für jede Lebenslage. Ein allwissender Zentralplaner bedient sich am Anleihenmarkt und injiziert in der Folge der Wirtschaft eine kräftige Dosis Konjunktur-EPO. Und schon ist die nächste Bergetappe gewonnen. Wäre die Welt doch so simpel gestrickt!
In Wirklichkeit verdrängen Staatsschulden den privaten Sektor und lassen das Pendel der Macht zugunsten des Staates und seiner Institutionen ausschlagen. Höhere Abgaben und Inflation sind die Folge; die Privatwirtschaft investiert weniger. Der naive Glaube an den omnipotenten Staat hat sich wie ein süßes Gift in unsere Gesellschaften geschlichen. Ganz gleich, ob in den Vereinigten Staaten, in Frankreich, Deutschland oder Japan – überall ähnelt sich das Bild.
Das wirft die Frage auf: Wie steht es eigentlich um die chinesischen Staatsschulden? Unsere Debatten kreisen um Donald Trumps Schuldenorgie, die die US-Staatsschulden auf rund 40 Billionen US-Dollar hochgetrieben hat – etwa 125 Prozent des Bruttoinlandsprodukts. In Frankreich könnte die Staatsschuldenquote Ende des Jahres bei rund 120 Prozent liegen; das Haushaltsdefizit von etwa 5,7 Prozent des BIP ist längst außer Kontrolle geraten. Über die Schuldenkönige von Berlin wurde genug geschrieben.
China stützt inzwischen nicht nur Lokalregierungen und Immobilienentwickler, sondern muss auch seine großen Staatsbanken mit frischem Kapital versorgen. Im September 2026 kündigte das Finanzministerium an, über spezielle Staatsanleihen 300 Milliarden Yuan – umgerechnet rund 44 Milliarden US-Dollar – in acht zentrale Finanzunternehmen zu lenken. Zusammen mit weiteren 60 Milliarden Yuan aus dem staatlichen Tabakkonzern sollen die Institute insgesamt bis zu 360 Milliarden Yuan oder rund 54 Milliarden US-Dollar an neuem Kapital erhalten.
Schon 2025 pumpte Peking rund 500 Milliarden Yuan – etwa 69 Milliarden US-Dollar – über Sonderstaatsanleihen in vier andere Staatsbanken. Nun folgt die nächste Runde, erstmals auch für staatliche Versicherer. Wer Kapital nachschießen muss, verrät mehr über den Zustand seines Finanzsystems, als ihm lieb sein sollte.
Lesen Sie auch:
Elektroantrieb
Unkontrollierte Neustarts, Ladeprobleme: Zürich kauft trotzdem E-Rettungswagen
Unkontrollierte Neustarts, Ladeprobleme und technische Nachbesserungen: die getesteten Elektro-Rettungswagen in Zürich sorgten wiederholt für Probleme und Ausfälle. Trotzdem hält die Stadt an der Entscheidung fest, diese Fahrzeuge anzuschaffen.
Kampf der Währungen: Wie China die Vorherrschaft des US-Dollars brechen will
Noch thront König Dollar unangefochten über dem internationalen Währungssystem. Doch in der Ferne droht Konkurrenz: Entsteht möglicherweise gerade in China ein neuer Geldstandard, der bislang lediglich am Netzwerkeffekt des Dollars scheiterte?Was uns über Chinas Schulden mitgeteilt wird: Die offizielle Staatsschuldenquote liegt nach Angaben des IWF derzeit bei rund 107 Prozent des BIP. Seit der Finanzkrise von 2008, als China mit massiven Rettungsprogrammen gegensteuerte, hat sie sich mehr als verdreifacht.
Doch niemand weiß genau, wie hoch die Staatsschulden Chinas tatsächlich sind. Über Jahre hat sich die Praxis eingebürgert, Schulden auf Provinzen, Regionalbanken und staatliche Institutionen zu verteilen, sodass die Zentralregierung in der Statistik mit einer vergleichsweise stabilen Schuldenquote dasteht. Rechnet man alles zusammen, liegt die Gesamtschuldenhöhe bei etwa 130 Prozent des Bruttoinlandsprodukts. China bewegt sich damit bereits auf dem Niveau italienischer Staatsschulden.
Schocks werden bislang verhindert – durch harte Kapitalverkehrskontrollen und dadurch, dass Chinas Schulden per Dekret vor allem im Inland bei privaten Akteuren und bei den Staatsbanken angehäuft werden. Hinzu kommt die Kunst der Umetikettierung: 2024 legte Peking ein Programm über zehn Billionen Yuan auf, um versteckte Lokalschulden in offizielle Anleihen umzuwandeln. Das senkt das Refinanzierungsrisiko – die Verluste der Projekte aber bleiben, wo sie sind.
Auch bei der Neuverschuldung sieht es nicht gut aus: Über vier Prozent des Bruttoinlandsprodukts stehen in diesem Jahr zu Buche. Nichts deutet darauf hin, dass China eine Schuldenkonsolidierung einleiten könnte.
Schon während der Finanzkrise 2008 ging Peking auf dem Immobilienmarkt all-in, nutzte auch das Tokioter Finanzdrehkreuz Asiens und pumpte ungeheure Mengen an Staatskrediten in einen Markt, der private Investoren aus der ganzen Welt anlockte und Überkapazitäten von vermutlich mindestens 60 Millionen Wohneinheiten schuf. Der IWF beziffert den Bestand fertiger, unverkaufter Wohnungen inzwischen auf rund 30 Monatsverkäufe; mehr als die Hälfte der privaten Bauträger steckt weiter in Zahlungsnot.
Bis heute befindet sich Chinas Immobilienmarkt im deflationären Sinkflug und setzt das Fiatgeld- und Bankensystem des Landes unter massiven Druck. Die Nettozinsmargen der Banken liegen auf einem historischen Tiefstand, aus eigener Kraft bauen die Institute kaum noch Eigenkapital auf. Also springt der Staat ein – mit Geld, das er sich am Anleihenmarkt leiht. Die gewollte Botschaft lautet: Peking will eine offene Bankenkrise verhindern und Zeit kaufen.
Doch die Zeit arbeitet gegen die chinesische Staatsmacht. Die Erwerbsbevölkerung schrumpft infolge der niedrigen Geburtenrate, die Jugendarbeitslosigkeit liegt inzwischen bei 19,5 Prozent, und das Land altert, bevor der Aufschwung überhaupt alle Regionen erreicht hat. Die Schulden sind die Last künftiger Steuerzahler – und ihre Zahl schrumpft.
Der Fall Japans lehrt: Am Ende bleiben Zombiebanken, Zinsmanipulation und verlorene Dekaden. Die Gläubigen der keynesianischen Schuldenlogik müssten eigentlich jubeln: Der Staat folgte recht penibel ihrem Drehbuch aus Zentralplanung, Kreditschöpfung aus dem Nichts und dem darauffolgenden, selbst geschaffenen Desaster.
Chinas ökonomischer Aufstieg ist dabei einzig dem Umstand geschuldet, dass Pekings Diktatur der Marktwirtschaft gehörigen Entfaltungsspielraum lässt. Greifen die Zentralplaner ein, geschieht Erwartbares: Ressourcen werden verbrannt. Für China gilt wie für alle anderen Länder: Die Konsolidierung der Staatsschulden wird entweder eines Tages vom Markt erzwungen oder durch eine interne Krise herbeigeführt.
Der Weg über Austerität scheint ausgeschlossen. Wesentlich konfliktfreier wirkt die finanzielle Repression: Der private Sektor wird in den eigenen Anleihenmarkt hineingezwungen, die Schulden werden zu großen Teilen weginflationiert.
Ob das ohne große ökonomische Schäden gelingt, ja ob es überhaupt zum Erfolg führen kann, sei dahingestellt. Diese Politik kennt nur ein historisch erfolgreiches Beispiel: die USA nach dem Ende des Zweiten Weltkriegs. Aus wirtschaftlicher Stärke und einer industriepolitischen Monopolstellung heraus waren sie in der Lage, ihre gigantischen Staatsschulden wegzuinflationieren.
Von ökonomischer Stärke und innenpolitischer Stabilität, den Grundvoraussetzungen für eine solche Politik, kann im Falle der meisten Schuldenstaaten allerdings nicht die Rede sein.
Apollo News unterstützen
 Freund von Apollo News werden
Apollo News wäre ohne unsere Unterstützer nicht möglich. Mit dem Freunde-Programm unterstützen Sie unsere Arbeit monatlich und geben uns so wichtige Planbarkeit, etwa für die Einstellung neuer Journalisten. Zugleich erhalten Freunde Dankeschöns wie einen werbefreien Zugang. Mehr dazu hier
Wem schulden wir das Geld eigentlich? Dem Mond?