 Freund werden
Kampf der Währungen: Wie China die Vorherrschaft des US-Dollars brechen will
Noch thront König Dollar unangefochten über dem internationalen Währungssystem. Doch in der Ferne droht Konkurrenz: Entsteht möglicherweise gerade in China ein neuer Geldstandard, der bislang lediglich am Netzwerkeffekt des Dollars scheiterte?

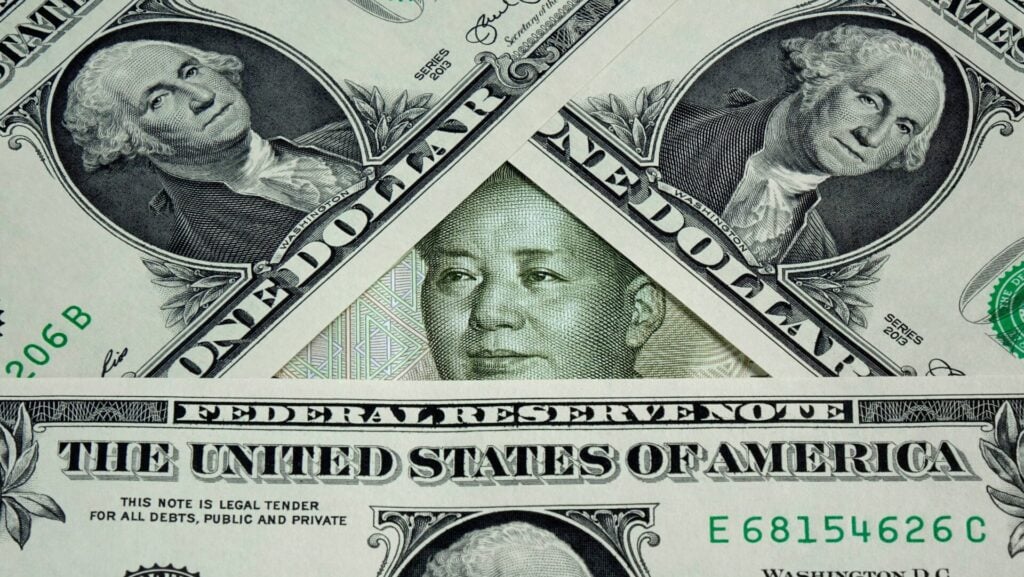
Wer beherrscht die globalen Finanzströme? Die Zahlen sprechen eine eindeutige Sprache: Ob im internationalen Zahlungsverkehr, bei der Preisbildung von Rohstoffen und Energie oder beim Zugang zu den globalen Kreditmärkten – am US-Dollar führt kaum ein Weg vorbei. 89 Prozent aller Devisentransaktionen werden über den Greenback abgewickelt, rund 57 Prozent der weltweiten Devisenreserven lauten auf Dollar. Die amerikanische Währung bleibt das unangefochtene Machtzentrum des globalen Finanzsystems.
Globales Banking kommt kaum ohne den Dollarstandard und dessen Abrechnungssysteme aus – vieles ist auf den Dollar geeicht, von den Settlement-Systemen der Banken über die Zinsbenchmark der zehnjährigen US-Staatsanleihe bis hin zum Petrodollar, der Bepreisung des Öls. Das dominante SWIFT-System bildet dabei eine zentrale Kommunikationsinfrastruktur für internationale Dollarzahlungen. Ein Ausschluss aus SWIFT oder dem Dollar-Clearing kann Banken wirtschaftlich isolieren – ein mächtiger Sanktionshebel des Westens, den Russland zuletzt zu spüren bekam.
Mit der geopolitischen Fragilität des Dollarsystems im Hinterkopf begann Chinas politische Führung schon vor über einem Jahrzehnt, ein paralleles Zahlungs- und Wertaufbewahrungssystem zu etablieren. Peking hatte Zeit, die Aspekte zu studieren, die den Netzwerkeffekt des US-Dollars ausmachten. Entscheidend war der über Bretton Woods gewachsene Dollarstandard mit seinen zentralen Grundfunktionen: direktes Clearing von Dollartransaktionen, Wertaufbewahrung und Besicherung im Interbankenbereich durch US-Staatsanleihen sowie einheitliche Abrechnungssysteme.
Weitere Erfolgsfaktoren des Dollarsystems sind seine hohe Liquidität und der tiefe Kapitalmarkt – Grundvoraussetzungen für ein funktionierendes Bankensystem mit wachsendem Kreditvolumen. Staats- und Unternehmensanleihen sowie Aktien können in Sekundenschnelle gehandelt werden. Das macht den Dollarraum zum nahezu unbegrenzten Anlageuniversum für Zentralbanken, Banken, Fonds und Privatanleger. Hinzu kommen der hohe Eigentumsschutz in den USA und die überwiegende Fakturierung von Energie in Dollar.
China versucht, ein ähnliches System zu errichten. Seine Strategie beruht auf drei Säulen.
Lesen Sie auch:
Zur Vertuschung der Konjunkturschwäche: China pumpt Milliarden in den Finanzsektor
China pumpt Milliarden in den eigenen Finanzsektor, um die bereits sichtbare Konjunkturschwäche zu kaschieren. Zugleich zeigt sich ein fundamentaler Unterschied zum EU-Interventionismus, denn Peking lässt marktwirtschaftlichen Prozessen weiterhin Raum.
Neues Mega-Terminal in Wilhelmshaven: So baut Deutschland für Chinas Auto-Offensive
Chinas Autobauer expandieren mit rasantem Tempo nach Deutschland. Nun soll in Wilhelmshaven ein neues Hafen-Terminal entstehen, das vor allem die wachsenden Importe von BYD, Geely und Co. bewältigen soll. Chinas Vormarsch erreicht damit zunehmend auch Deutschlands strategische Infrastruktur.Die erste Säule des chinesischen Transaktionssystems, das Cross-Border Interbank Payment System (CIPS), startete 2015 als grenzüberschreitendes Zahlungssystem für Renminbi-Transaktionen. Anders als SWIFT übermittelt es nicht nur Zahlungsnachrichten, sondern ermöglicht Banken auch die direkte Abwicklung von Yuan-Zahlungen, ohne zwingend westliche Korrespondenzbanken einzuschalten.
Peking reduziert damit die Abhängigkeit vom Dollarnetzwerk, nutzt aber weiterhin SWIFT und kompatible Nachrichtenstandards – ein pragmatischer erster Ansatz, kein radikaler Bruch mit dem bestehenden Dollarstandard.
Als zweite Säule neben CIPS fungiert das Shanghai Clearing House als zentrale Clearingstelle zur Absicherung von Risiken an den Märkten. Im Clearing finden sich Anleihen, Derivate und Devisengeschäfte, darunter Transaktionen gegen den chinesischen Yuan. Mitte September gab es Neues zu berichten: die Aufnahme des Singapur-Dollars, des Neuseeland-Dollars und des Thai-Baht in das zentrale Clearing von Yuan-Devisengeschäften. Zwölf Banken wickelten zum Start Transaktionen im Gegenwert von knapp einer Milliarde Yuan ab.
Was auf den ersten Blick unspektakulär scheint, sollte in seiner Bedeutung nicht unterschätzt werden: Der Yuan wird auf diese Weise Schritt für Schritt, zunächst im asiatischen Finanzraum, zu einem Knotenpunkt regionaler Kapitalströme und des Clearings im Interbankengeschäft aufgebaut.
Im Hintergrund schimmert allerdings ein Problem durch: Es fehlt am Vertrauen in die politische Berechenbarkeit Pekings. Dieses Problem versucht China unter anderem durch den Ausbau seiner Goldreserven zu entschärfen. Dennoch macht die chinesische Währung lediglich rund 8,5 Prozent der globalen Devisengeschäfte aus und ist bislang auch nur mit rund 2 Prozent in den Devisenreserven anderer Notenbanken vertreten.
Die dritte Säule, die weit über das reine Clearing im Interbankenmarkt hinausreicht, ist Chinas mBridge. Das System ermöglicht den direkten Zahlungsverkehr zwischen Zentralbanken mithilfe digitaler Zentralbankwährungen (CBDC). Die zugrunde liegende Technologie erlaubt es, Finanzströme ohne den Umweg über klassische Korrespondenzbanken abzuwickeln. Damit könnte mBridge zu einem wichtigen Baustein einer alternativen internationalen Finanzarchitektur werden, auch für die BRICS-Staaten.
Hier hakt es allerdings: Das Vertrauen in den digitalen Yuan bleibt eine Herausforderung. Wer möchte eine Währung halten oder in Yuan denominierte Wertpapiere erwerben, wenn politische Eingriffe den Zugriff darauf einschränken könnten? Wir kennen das Problem von Euroclear und dem dort geparkten und im Rahmen der Sanktionen eingefrorenen Kapital der russischen Zentralbank.
Für mBridge gilt: Während CIPS den bestehenden Yuan internationalisiert, eröffnet die neue Ledger-Technologie einen weiteren Weg für den grenzüberschreitenden Zahlungsverkehr. Sie ermöglicht die direkte Abwicklung von Transaktionen über digitales Zentralbankgeld, ohne Umwege über westliche Korrespondenzbanken. Damit schafft China eine alternative Zahlungsinfrastruktur, die weitgehend unabhängig vom bisherigen Dollarsystem funktionieren kann.
Fasst man diese drei Säulen zusammen, ist die Stoßrichtung der chinesischen Politik klar: Peking setzt auf modernste Finanztechnologie bis hin zu digitalen Zentralbankwährungen. Unmittelbares Clearing und ein Interbankenmarkt, der auch den Repo-Bereich umfasst und sich an der bestehenden Architektur des Dollarsystems orientiert, werden aufgebaut. Ziel ist eine eigenständige Finanzinfrastruktur, die Chinas Abhängigkeit vom Dollar schrittweise reduziert.
Doch über allem schweben die zwei bereits angesprochenen Probleme: der starke Netzwerkeffekt des US-Dollars und der hohe Eigentumsschutz in den USA. Selbst die Tatsache, dass die westliche Politik SWIFT-Ausschlüsse und den eingeschränkten Zugang zum Dollarsystem zuletzt als geopolitischen Vorschlaghammer im Rahmen ihrer Sanktionspolitik einsetzte, konnte an der Dominanz des Dollars bislang nichts Grundlegendes ändern.
Hinzu kommt das Problem der chinesischen Politik selbst: Unterm Strich herrscht die Kommunistische Partei über ein diktatorisches System, in dem Eigentumsrechte letztlich unter politischem Vorbehalt stehen. Was der Staat heute gewährt, kann er morgen wieder entziehen. Ein verlässlicher, unabhängiger Schutz des Privateigentums nach westlichem Vorbild existiert nicht. Wie China unter diesen Bedingungen langfristig das Vertrauen internationaler Anleger gewinnen will, bleibt abzuwarten.
Die massive Goldakkumulation durch die chinesische Zentralbank könnte dazu beitragen, die Vertrauenslücke der Handelspartner in den Yuan zu schließen. Voraussetzung wäre allerdings, dass Peking ein transparentes Verwahr- und Austauschsystem mit unabhängigen Kontrollmechanismen installiert und eine verlässliche Einlösbarkeit des Yuan in Gold garantiert. Erst dann könnte das Edelmetall als glaubwürdige Absicherung der chinesischen Währung dienen.
Apollo News unterstützen
 Freund von Apollo News werden
Apollo News wäre ohne unsere Unterstützer nicht möglich. Mit dem Freunde-Programm unterstützen Sie unsere Arbeit monatlich und geben uns so wichtige Planbarkeit, etwa für die Einstellung neuer Journalisten. Zugleich erhalten Freunde Dankeschöns wie einen werbefreien Zugang. Mehr dazu hier
Man kann über Dollar sagen was man will, aber besser die Amis als die Chinesen.
Alles was viele den Amerikanern vorwerfen, denkt darüber nach was dann die Chinesen machen werden und warum sie diese Vormachtstellung beseitigen wollen, im rücken sind dann super Demokratien wie Russland, Iran…
Das dümmste daran war das Europa mit dem Euro die Möglichkeit hatte, aber auch die Amis haben dagegen geschossen.
„Sie redete solange davon, wie gut es ihm an ihrer Seite gehe, bis er endlich mal wissen wollte, wie schlecht er’s eigentlich bei einer andere hätte…“ [Sewart]
1967 erschien das Buch ‚F.D.R.: My Exploited Father-in-Law‘ geschrieben von Roosevelts Schwiegersohn Curtis Bean Dall, in dem er beschreibt, dass die USA im Zuge des Leih- und Pachtgesetzes (Lend-Lease) während des Zweiten Weltkriegs originale Währungs-Druckplatten für Besatzungsgeld (Allied Military Currency) nebst spezieller Tinte und Papier an Josef Stalin und die Sowjetunion übergeben hätten, womit die Sowjets faktisch unkontrolliert alliierte US-Dollar-Gegenwerte drucken konnten. 1971 wurde die US-Dollar-Goldbindung ausgesetzt; 1973 flexible Wechselkurse eingeführt.
Die BRICS-Staaten haben sich gerade darauf geeinigt, weder eine neue Währung einzuführen, noch den chinesischen Renminbi als Wirtschaftswährung zu etablieren. Ihr Handel untereinander wird in nationaler Währung durchgeführt.
Ich denke, das Thema ist durch. Der US-Dollar wird uns noch längere Zeit begleiten.